ראשי » בלוג מכללת פסגות » מאמרי ייעוץ פנסיוני » האם כדאי למשוך כספי פיצויים או לשמור אותם לפנסיה?
מנכ"ל משותף ומייסד מכללת פסגות ורשת חללי העבודה והמשרדים dogether.
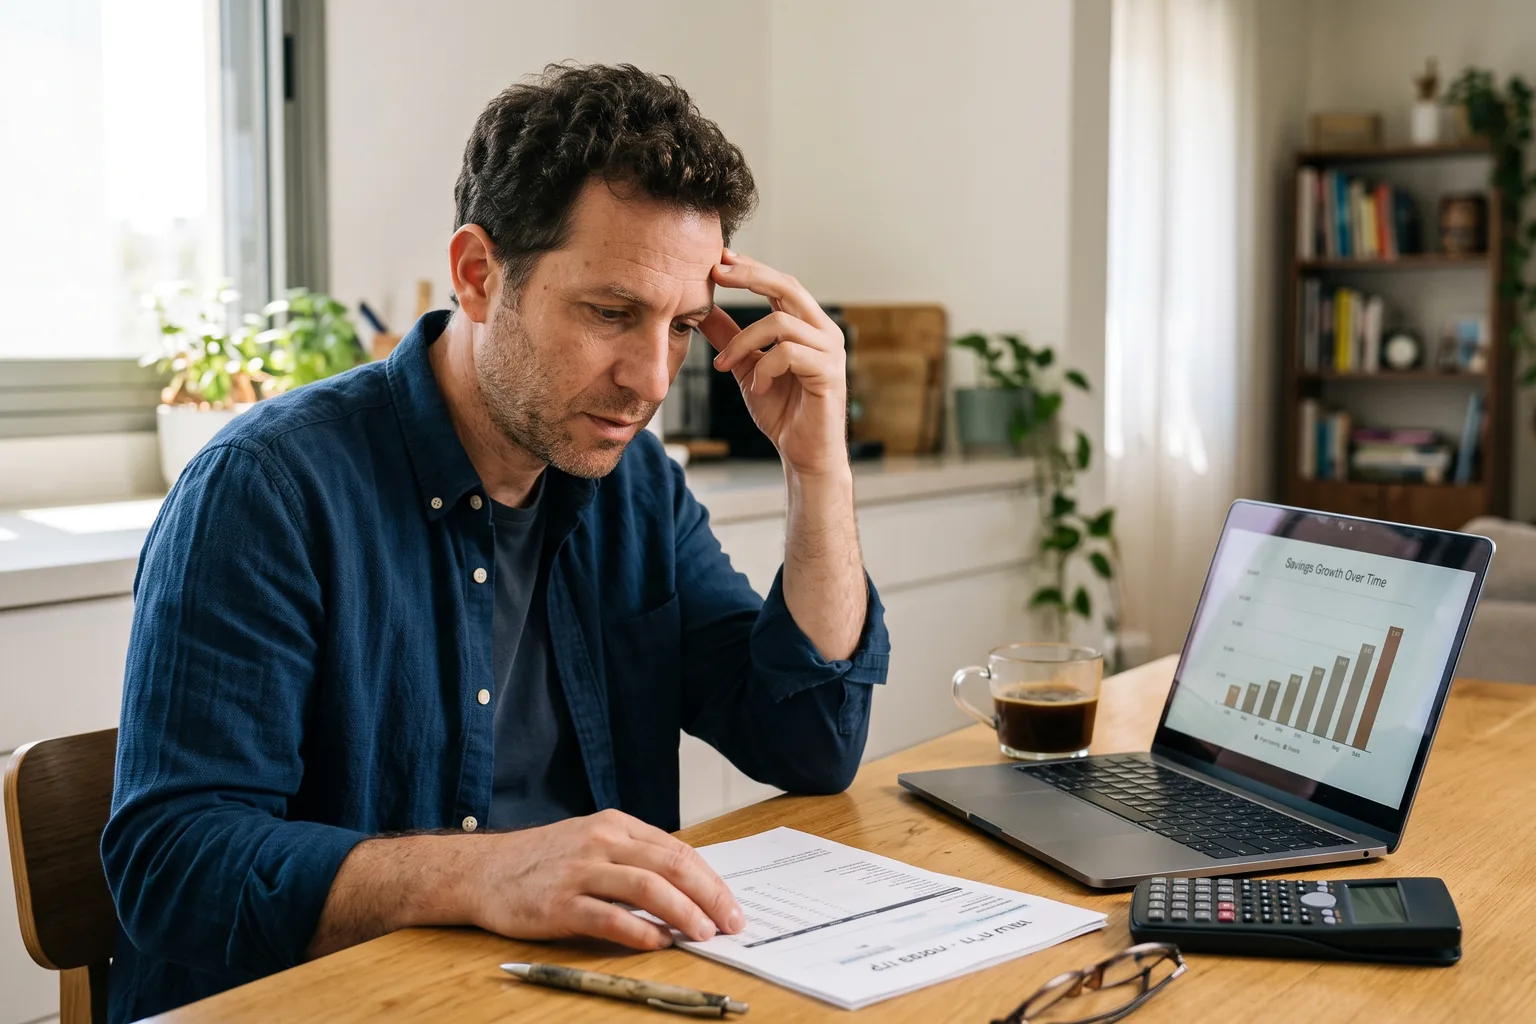
בסיום כל עבודה מגיעה שאלה שאנשים רבים לא יודעים כיצד לענות עליה: מה עושים עם כספי הפיצויים שנצברו בקרן הפנסיה? האפשרות למשוך אותם נראית אטרקטיבית, במיוחד כשיש הוצאות, חובות, או פשוט תחושה שמגיע לכם “לראות את הכסף”. אבל ההחלטה הזו עשויה לשנות את פני הפנסיה שלכם לשנים רבות קדימה – ולא בכיוון שתרצו. לפני שמקבלים החלטה, שווה להבין לעומק את כל מה שעומד על הכף.
כספי פיצויים הם חלק מהחיסכון הפנסיוני שמופקד על ידי המעסיק, מעבר לתגמולים הרגילים. בהסדרי סעיף 14 לחוק פיצויי פיטורים, המעסיק מפקיד מדי חודש סכום שמיועד לכסות את חובת הפיצויים, והכספים הופכים לרכושכם עם סיום ההעסקה.
התגמולים הם ההפקדות השוטפות שלכם ושל המעסיק לטובת קצבת הפנסיה. כספי הפיצויים, לעומתם, הם רכיב נפרד מבחינה משפטית ומיסויית, אך שניהם מושקעים יחד באותה קרן. בפועל, הפרדה זו קריטית: כל רכיב כפוף לכללי משיכה ומיסוי שונים.
עם סיום יחסי עובד-מעסיק, ובתנאי שנצברו כספי פיצויים בקרן, ניתן בדרך כלל למשוך אותם. גם אם התפטרתם, ולא פוטרתם, ייתכן שאתם זכאים לכספים שהופקדו בהסדר סעיף 14, גם אם אינכם זכאים לפיצויים מהמעסיק ישירות.
הנקודה שהרבה אנשים מפספסים: כספי הפיצויים מגיעים לפעמים עד 40% מסך החיסכון הפנסיוני. משיכתם אינה רק “לקיחת כסף”, היא הקטנת בסיס הפנסיה שממנו תחושב הקצבה החודשית לכל שארית החיים.
כל שקל שנמשך מפסיק לעבוד בשבילכם. הכספים שנשארים בקרן מושקעים ומייצרים תשואה, שממנה נגזרת הקצבה העתידית. משיכה מוקדמת קוטעת את תהליך הצמיחה הזה ומקטינה את הקצבה החודשית שתקבלו בפנסיה.
החוק מאפשר פטור ממס על כספי פיצויים עד לתקרה של 13,750 ש”ח לכל שנת עבודה. אך מי שמושך פיצויים בשנים שלפני הפרישה “שורף” חלק מתקרת הפטור הזו, ומגיע לגיל הפנסיה עם פטור מוקטן. הטבה שנראית אטרקטיבית היום עלולה לפגוע בהטבה גדולה יותר בעתיד.
עשרות אלפי שקלים שנמשכים בגיל 40 יכולים, אם נשארים בקרן, לגדול לסכום כפול או משולש עד גיל הפרישה. זו ריבית דריבית פשוטה שפועלת לאורך שנים, ומשיכה מוקדמת מבטלת אותה לחלוטין.
אם אתם נושאים חוב בריבית של 12% ומעלה בכרטיס אשראי או בהלוואה חוץ-בנקאית, ייתכן שפירעון החוב מכספי הפיצויים כדאי יותר מהשארתם בקרן. זה רלוונטי רק אם החוב גבוה באמת, ואם יש תוכנית ממשית למנוע צבירת חובות חדשים אחר כך.
מי שעובר לעצמאות עשוי להזדקק להון ראשוני, ובמקרים מסוימים כספי הפיצויים יכולים לשמש ככרית ביטחון לתקופת המעבר. לא בטוח שזה מתאים לכולם, אבל פרישה מוקדמת ללא הכנסה חלופית עשויה גם היא להצדיק שימוש מדוד בכספים אלה.
אם מדובר בסכום קטן יחסית, עקב תקופת עבודה קצרה או שכר נמוך, ההשפעה על הפנסיה פחותה – אך גם אז, שווה לחשוב פעמיים.
רצף פיצויים משאיר את הכספים מוגדרים כפיצויים, לצורך שימוש אצל המעסיק הבא. רצף קצבה מעביר אותם לחיסכון הפנסיוני לטובת קצבה עתידית. בשני המסלולים, הכסף לא נמשך – הוא ממשיך לעבוד עבורכם. ההבדל הוא מה יקרה לו בהמשך הדרך: האם ישמש כרשת ביטחון בעבודה הבאה, או יצטבר לקצבה חודשית בפרישה? כדאי להבין את ההשלכות של כל מסלול לפני שבוחרים.
לא חייבים להחליט בין הכול לכלום. אפשר למשוך רק את החלק הפטור ממס ולהשאיר את השאר בקרן כחיסכון לפנסיה – פשרה שמאפשרת מענה לצורך מיידי מבלי לרוקן את החיסכון כולו.
אם הבעיה היא אינה הכסף עצמו אלא ניהול הקרן, ניתן לנייד את הכספים לקרן בעלת דמי ניהול נמוכים יותר או מסלול השקעה מתאים יותר, מבלי למשוך אותם בכלל.
הפטור חל על הנמוך מבין שני חישובים: שכר חודשי אחרון כפול 1.5 כפול שנות עבודה, או 13,750 ש”ח לכל שנת עבודה. למי שמרוויח שכר ממוצע, תקרה זו מספיקה לרוב לכסות את מלוא הפיצויים.
כאשר סך תשלומי הסיום – פיצויים, מענק פרישה, פדיון ימי מחלה – עולה על תקרת הפטור, החלק העודף חייב במס הכנסה לפי המדרגה השולית. חשוב לבדוק זאת מראש, לפני הגשת הבקשה למשיכה.
החוק מאפשר “פריסת מס” – פריסת החלק החייב על פני עד שש שנות מס, קדימה או אחורה. כך ניתן להפחית את שיעור המס האפקטיבי על ידי ניצול מדרגות מס נמוכות יותר בשנים שבהן ההכנסה הייתה או תהיה נמוכה יותר.
לפני כל החלטה, בדקו כמה כסף נצבר בכל רכיב – תגמולים מול פיצויים – ובאיזו קרן. המסלקה הפנסיונית של רשות שוק ההון מאפשרת לכם לקבל תמונה מלאה של כל החסכונות.
יועץ פנסיוני מוסמך, שרכש את הידע והכלים המקצועיים במסגרת לימודי ייעוץ פנסיוני, יכול לנתח את מצבכם ולהציג תרחישים מדויקים: כמה קצבה תפסידו אם תמשכו את הכספים, וכמה מס תחסכו אם לא. רואה חשבון יוסיף את זווית המיסוי הכוללת. שילוב של השניים הוא הדרך הבטוחה ביותר לבניית אסטרטגיה חכמה לפני קבלת החלטה בלתי הפיכה.
מי שבגיל 35 שוקל משיכה נמצא במצב שונה לגמרי ממי שבגיל 58. גיל, גובה החיסכון הקיים, חובות, תלויים, ותוכניות לגיל הפרישה – כולם חלק מהמשוואה. אין תשובה אחת שנכונה לכולם.
משיכת כספי הפיצויים בסיום תקופת העסקה עשויה להיראות כמו פתרון זמין ונוח לצרכים כלכליים מיידיים, אך היא טומנת בחובה השלכות ארוכות טווח על היציבות הפיננסית בגיל הפרישה. פדיית הכספים משמעותה לרוב הקטנה דרמטית של הקצבה החודשית העתידית, לצד הפסד של הטבות מס משמעותיות ואובדן פוטנציאל הרווח של הריבית דריבית. לפני שמקבלים החלטה, חשוב למפות את הצרכים האמיתיים, לשקול חלופות ביניים כמו משיכה חלקית או שמירה על רצף קצבה, ולפעול מתוך ראייה רחבה שתבטיח ביטחון כלכלי ושקט נפשי גם בעוד עשרות שנים.
שתפו את המאמר:
מאמרים נוספים מאותו התחום:
נושאים נוספים שאולי יעניינו אותך...
האתר משתמש בעוגיות חיוניות להפעלתו, ובעוגיות נוספות לשיפור חוויית הגלישה, לניתוח נתונים ולהתאמת פרסום, בהתאם לבחירתך. באפשרותך לאשר, לדחות עוגיות שאינן חיוניות או לנהל את העדפותיך בכל עת. Privacy Policy
יועצי הלימודים שלנו זמינים עבורך, וישמחו לעזור!
יועצי הלימודים שלנו זמינים עבורך, וישמחו לעזור!